Semaine du 13 au 19 octobre 2026
LES 3 INFOS QUI COMPTENT CETTE SEMAINE
▸ 🔺 Les violences du 17 octobre ont touché environ 1 500 commerces, pour des dégâts chiffrés à plusieurs centaines de millions d'euros. La vraie question maintenant : combien de ces commerces vont rouvrir, et à quel prix pour l'économie, en pleine semaine de vote du budget.
▸ 🔺 Le CAC 40 signe sa meilleure semaine depuis début août (+1,97 %, à 7 956,70 points) malgré un pétrole à 106 $ et une inflation américaine à 3,7 %. Mais attention : la Bourse était fermée pendant le week-end d'émeutes, elle n'a pas encore réagi.
▸ 🔺 Le crédit immobilier s'enfonce (production en baisse de 16,8 % en montants cet été) pendant que les taux repartent à la hausse (jusqu'à 3,75 % sur 25 ans), et le bitcoin s'accroche autour de 82 000 $ après être passé sous les 80 000 $ jeudi.
ÉMEUTES DU 17 OCTOBRE : DES COMMERCES PILLÉS ET UNE FACTURE QUI VA S'ALOURDIR
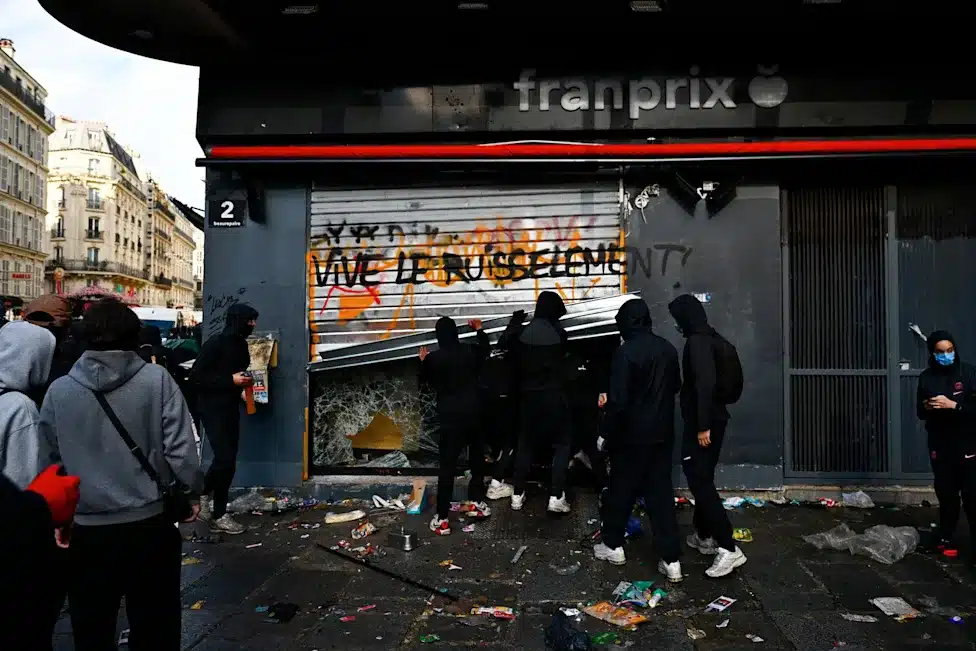
Je commence par ce qui a marqué tout le monde ce week-end, parce que ça concerne directement l'économie dont on parle ici chaque lundi. Samedi 17 octobre, la mobilisation contre la vie chère a rassemblé 550 000 personnes selon les autorités, 800 000 selon les organisateurs : syndicats, militants gilets jaunes, lycéens et étudiants mobilisés depuis près d'un mois, militants du climat. Et en marge des cortèges, des violences et des pillages. Le bilan communiqué par le ministère de l'Intérieur : 2 397 interpellations et 997 policiers et gendarmes blessés, dont 7 grièvement. À Paris, les pillages ont touché des secteurs très commerçants (Saint-Lazare, Châtelet, République, les Champs-Élysées). À Marseille, 118 policiers ont été blessés. À Limoges, l'hôtel de ville a été incendié et gravement endommagé.
Côté commerce, la Fédération du commerce et de la distribution parle d'environ 1 500 commerçants touchés et de dégâts de « plusieurs centaines de millions d'euros », en précisant que l'évaluation est encore prématurée. La presse spécialisée de la distribution relève aussi une chute de fréquentation de 31 % et des magasins de grandes enseignes ravagés. Le gouvernement a réagi : cellule de crise réunie par Sébastien Lecornu (économie, assurance, suites judiciaires), réunion convoquée par le ministre du Commerce avec les fédérations du commerce, les hôteliers, les restaurateurs, les banques et les assureurs. Le ministre de l'Intérieur a reconnu « un manque d'anticipation ». Emmanuel Macron, dimanche soir, a promis un dialogue avec étudiants, enseignants, syndicats, patronat et élus, a affirmé que « ceux qui ont détruit doivent payer » et que les préfets pourront interdire des rassemblements. Ses opposants lui reprochent de n'avoir annoncé aucune mesure concrète.
Le point qui va compter pour les commerçants, c'est l'assurance. Chaque exploitant d'un magasin sous enseigne fait jouer son propre contrat, et certains contrats limitent à 2 jours ouvrés le délai pour déclarer un vol. Quant aux jours de fermeture, tout dépend de la garantie « perte d'exploitation » souscrite. Le précédent de 2023 est instructif : plus de mille commerces dégradés, 793 millions d'euros de coût pour les assureurs et 16 400 sinistres. À l'époque, les assureurs avaient allongé le délai de déclaration à 30 jours et prévu des acomptes, et l'État avait ouvert une aide allant jusqu'à 6 000 euros pour les indépendants contraints de fermer. À la mi-journée de dimanche, rien de comparable n'avait encore été annoncé cette fois-ci. Et la remise en état prend du temps : à Elbeuf, un magasin pillé fin juin 2023 n'avait retrouvé ses vitrines que le 20 novembre. Même les commerces épargnés peuvent trinquer : lors des soldes 2023, certains magasins voisins des zones touchées à Strasbourg ont perdu jusqu'à 36 % de chiffre d'affaires.
En chiffres : 550 000 à 800 000 manifestants • 2 397 interpellations • 997 policiers et gendarmes blessés • ~1 500 commerçants touchés • plusieurs centaines de millions d'euros de dégâts (en cours d'évaluation) • référence 2023 : 793 M€ et 16 400 sinistres.
Et ce n'est pas un sujet isolé du calendrier politique : l'Assemblée vote ce mardi 20 octobre sur la première partie du budget 2027 (recettes). Le député LFI Aurélien Le Coq a prévenu que ce budget serait battu « par la censure ou par la rue ». Voilà pourquoi je relie les deux dans cet article.
ET MAINTENANT ? DEUX SCÉNARIOS POUR LES SEMAINES QUI VIENNENT
Précision importante : ce qui suit, ce sont deux scénarios, pas des prévisions. Je pars des faits ci-dessus et je déroule la logique de chaque camp.
Le scénario négatif : la chaîne de fermetures. Un commerçant pillé qui doit fermer quelques semaines, c'est une trésorerie qui s'assèche : loyer, salaires, stocks à racheter, franchise d'assurance, pendant que l'indemnisation tarde. Plus l'établissement est petit et indépendant, plus c'est dangereux. Si les assureurs ne rallongent pas les délais et si l'aide de l'État tarde, une partie des commerces ne rouvre pas, ou rouvre trop tard pour la période de fin d'année qui fait souvent une grosse part de l'année. Et la fréquentation en baisse touche aussi les commerces voisins, comme en 2023. Ajoute un contexte déjà fragile : inflation à 3,1 % en France, énergie à +21,3 % sur un an, crédit qui recule, banques plus frileuses. Moins de commerces, c'est moins d'emplois, moins de recettes fiscales (TVA, impôts locaux) et une pression de plus sur des finances publiques déjà tendues, avec des départements qui, comme l'Essonne, sont déjà dans le rouge. Si en plus le budget est rejeté le 20 octobre et que l'incertitude politique se prolonge, la prime de risque sur la dette française, déjà à son plus haut depuis la crise de 2011-2012, peut se rajouter à l'équation et tirer les taux, donc le crédit, encore un peu plus haut.
Le scénario positif : un choc violent mais absorbé. En 2023, l'économie avait encaissé des dégâts du même ordre sans que le pays bascule : indemnisation par les assureurs, acomptes, aide d'urgence, puis une phase de reconstruction qui injecte de l'activité (vitrines, travaux, stocks). Si le gouvernement et les assureurs reproduisent rapidement ce dispositif, la majorité des commerces touchés peut rouvrir dans les semaines qui viennent. Le dialogue promis par Emmanuel Macron avec syndicats, lycéens, enseignants et patronat, s'il débouche sur des gestes concrets sur le pouvoir d'achat, peut aussi faire retomber la tension et éviter une nouvelle journée d'émeutes. Côté marchés, le CAC 40 vient de vivre sa meilleure semaine depuis août et la Fed est restée floue sur une hausse de taux fin octobre : si le calme revient, le choc reste circonscrit. Enfin, un compromis sur le budget, dans un climat qui pousse chacun à la responsabilité, permettrait de détendre un peu les taux français.
MON AVIS PERSONNEL : DES COMMERCES VONT FERMER
Là, je sors du registre factuel et je le dis clairement : ce qui suit, c'est mon avis, pas une certitude ni un conseil. Moi, je pense que des commerces vont fermer à cause de ces émeutes, et que ça va accentuer la mauvaise situation économique dans laquelle on est déjà.
Pourquoi je pense ça ? D'abord parce que le choc arrive sur des commerçants qui ont déjà les poches vides : énergie qui flambe, consommation sous pression, crédit plus cher. Quand tu pars d'une trésorerie fragile, quelques semaines de fermeture et une indemnisation qui traîne, ça suffit à faire basculer. Ensuite parce que le calendrier est mauvais : on entre dans la période de fin d'année, celle où beaucoup de magasins font l'essentiel de leur marge. Enfin parce qu'à l'heure où j'écris, je n'ai pas vu d'annonce d'aide comparable à celle de 2023, et les assurances ne sont pas toutes aussi protectrices les unes que les autres.
Je dois quand même être honnête sur ce qui pourrait me donner tort : une indemnisation rapide, des délais de déclaration allongés, une aide d'urgence pour les indépendants, et un retour au calme. Les quatre choses à regarder cette semaine : les annonces d'aide et la position des assureurs, le vote du budget mardi, la fréquentation des commerces dans les prochains jours, et les défaillances d'entreprises dans les prochains mois. C'est là qu'on saura si les fermetures restent des cas isolés ou deviennent un vrai mouvement.
MON AVIS TRÈS PERSONNEL : ET CEUX QUI NE DISENT RIEN ?
Je parle souvent d'économie et je concentre mon discours sur l'argent, en essayant de rester neutre. Mais là, personne ne peut rester indifférent face à une situation pareille, et je ne vais pas faire semblant. Ce qui suit est un avis très personnel, pas une analyse économique.
Je pense qu'un des aspects les plus sous-estimés dans les prochains mois sera le sentiment d'appartenance à cette France. Oui, une partie de la population se retrouve dans cette violence, parce qu'elle en est partie prenante. Mais qu'en est-il des autres ? Ceux qui ne parlent pas, qui ne manifestent jamais, et dont je fais partie... Quelle sera leur réaction ? Quelles seront les conséquences ?
Emmanuel Macron a parlé hier soir, pour ne rien dire, comme toujours. Il serait intéressant de suivre les chiffres des départs du pays dans les prochains mois, les prochaines années. Je pense, malheureusement, que beaucoup partiront, lassés de cette inaction générale, de cette forme de dissonance entre les actes que l'on constate et les réponses apportées par le gouvernement. Beaucoup sont résignés, et je crois que certains vont agir concrètement dans leur vie pour ne pas rester dans un pays qui refuse de se réformer.
Brûler une mairie comme celle de Limoges ne fait pas avancer les réformes. Et surtout, la question de savoir qui va payer dans l'un des pays les plus taxés du monde devient étouffante. Si on veut que les choses changent, la première chose à faire, c'est de changer à son échelle. Ce n'est pas facile, mais ça devient obligatoire.
Le vrai problème de la France, c'est les Français qui refusent de changer mais qui attendent que le gouvernement change, que les lois changent, que tout le monde change... sauf eux-mêmes. Sauf que si personne ne commence par changer, rien ne changera.
IMMOBILIER
▸ 🔺 Crédit immobilier : la production s'effondre pendant que les taux remontent
C'est le chiffre à retenir de la semaine côté pierre. Sur la période juin-août 2026, par rapport à la même période de 2025, les montants de crédits immobiliers accordés ont reculé de 16,8 % et le nombre de prêts de 14,5 %. Sur 12 mois glissants, la production est en baisse de 1,7 %, après une hausse de 31,1 % fin 2025 : l'observatoire du crédit parle d'un marché qui « s'est engagé sur le chemin de la récession ». Le tout pendant que l'OAT à 10 ans reste au-dessus de 4 % depuis la mi-août et qu'elle a frôlé 5 % le 1er octobre, son plus haut depuis 2002, et que la BCE a relevé ses taux de 0,25 point le 10 septembre (taux de dépôt à 2,50 %). Les banques se refinancent en partie sur ces marchés, donc le prix du crédit suit.
En chiffres : montants de crédit -16,8 % et nombre de prêts -14,5 % (juin-août, sur un an) • production -1,7 % sur 12 mois glissants après +31,1 % fin 2025 • OAT 10 ans proche de 5 % le 1er octobre.
▸ 🔺 Encadrement des loyers : le Sénat tranche mercredi, la Cour des comptes pointe les failles du dispositif
L'avenir de l'encadrement des loyers se joue cette semaine. L'expérimentation lancée par la loi ÉLAN de 2018, qui devait initialement s'achever le 23 novembre 2026, concerne neuf territoires (environ 70 communes) et près de 1,2 million de locataires du parc privé, sur 7,7 millions au total. Le 14 octobre, la commission des affaires économiques du Sénat a adopté une proposition de loi, portée par le député socialiste Iñaki Echaniz, pour la prolonger jusqu'en novembre 2028 à périmètre constant. Le texte sera examiné en séance publique le mercredi 21 octobre, et un vote en commission ne garantit pas l'adoption en séance. À noter : l'Assemblée nationale avait voté en décembre 2025 la pérennisation et l'extension du dispositif, une position très éloignée de celle des sénateurs, qui n'ont pas retenu la réforme structurelle recommandée par la Cour des comptes.
Justement, la Cour des comptes a publié le 14 octobre un rapport demandé par la commission des finances de l'Assemblée, et il est sévère sur la mise en œuvre. Premier problème : des fondements statistiques fragiles. La représentativité des données des observatoires locaux ne peut pas être garantie (les logements loués directement par leurs propriétaires sont sous-représentés), et les critères retenus pour fixer les loyers de référence (localisation, nombre de pièces, époque de construction) n'expliquent qu'environ 48 % des écarts de loyer au mètre carré. À Paris, la méthode de redressement statistique utilisée n'est pas conforme aux prescriptions du comité scientifique national. Deuxième problème : l'insécurité juridique. Les compléments de loyer sont mal définis et donnent lieu à une jurisprudence abondante et hétérogène, il y a eu cinq décisions d'annulation sur une soixantaine de décisions rendues sur les arrêtés préfectoraux, et les locataires font face à trois voies de recours et huit cas de saisine possibles. Troisième problème : les données. Les 7,2 millions de loyers déclarés dans l'application « Gérer mes biens immobiliers » ne couvrent encore que 65 % des logements loués.
Et l'efficacité ? Les études disponibles montrent un effet modérateur à court terme, mais d'ampleur incertaine. L'évaluation remise au Parlement en mai 2026 par les économistes Guillaume Chapelle et Gabrielle Fack estime la modération de la hausse des loyers entre 2 et 4 % sur deux ans et demi. Une étude sur Paris évalue à 5 % la hausse cumulée évitée entre 2019 et 2025, tandis qu'une autre, sur plusieurs métropoles hors Paris, ne trouve pas d'effet significatif. Côté respect de la règle, l'Atelier parisien d'urbanisme relevait que 43,2 % des annonces publiées à Paris entre juillet 2023 et juin 2024 dépassaient le plafond autorisé. À moyen et long terme, la littérature internationale évoque de possibles effets défavorables sur l'offre locative, la construction, la qualité des logements et la mobilité, sans que les données françaises permettent de les mesurer. La Cour propose deux scénarios : prolonger l'expérimentation à condition d'une réforme structurelle (fiabilisation des données, catégories de logements précisées, cadre juridique clarifié, voies de recours simplifiées), ou y mettre fin et renforcer l'encadrement existant, fondé sur l'IRL en cours de bail et la limitation des hausses à la relocation en zones tendues. Quel que soit le choix, elle rappelle qu'une réponse durable à la crise du logement passe par plus d'offre locative, des procédures de construction simplifiées et une fiscalité immobilière plus cohérente.
Du côté des professionnels, l'UNIS a appelé les sénateurs à juger le dispositif sur ses effets réels sur le marché locatif et alerte sur le risque de raréfaction de l'offre dans un marché déjà sous tension. On retrouve ici l'inquiétude des courtiers sur l'investissement locatif, en baisse d'environ 20 % en deux ans.
En chiffres : 9 territoires (~70 communes) • ~1,2 M de locataires concernés sur 7,7 M • critères de référence = ~48 % des écarts de loyer • 5 annulations sur une soixantaine de décisions • modération estimée de 2 à 4 % sur 2,5 ans • 43,2 % des annonces parisiennes au-dessus du plafond (juillet 2023-juin 2024) • vote en séance au Sénat : 21 octobre.
▸ Neuf et investissement locatif : la panne continue
Les promoteurs sont toujours dans le dur. Au deuxième trimestre 2026, les ventes de logements neufs ont chuté de 23,6 % sur un an et les mises en vente de 17,9 %. Les permis de construire reculent de 8 % sur avril-juin. Un courtier alerte de son côté sur un décrochage de l'investissement locatif : ses dossiers ont baissé d'environ 20 % entre le premier semestre 2024 et le premier semestre 2026. Il réclame un cadre stable et lisible, l'adoption définitive de simplifications passées en première lecture (suppression du seuil de travaux, assouplissement des critères de performance énergétique, extension aux maisons individuelles et à l'ancien rénové) et une garantie contre les loyers impayés. C'est une mécanique que je trouve inquiétante : moins de neuf vendu aujourd'hui, c'est moins de logements livrés demain, donc plus de tension locative à terme.
En chiffres : ventes de neuf -23,6 % • mises en vente -17,9 % • permis -8 % (T2 2026, sur un an) • investissement locatif -20 % en deux ans côté courtier.
▸ Sur les taux eux-mêmes, deux relevés à retenir pour octobre. Selon un courtier, les taux moyens sont de 3,50 % sur 15 ans, 3,66 % sur 20 ans et 3,75 % sur 25 ans, soit 0,07 à 0,15 point de plus qu'en septembre, avec de nouvelles hausses attendues. Selon un autre, ils sont de 3,30 %, 3,51 % et 3,58 %, avec un taux à 20 ans qui passe de 3,42 % au troisième trimestre à 3,51 %. Exemple concret : sur 250 000 € empruntés sur 20 ans à 3,54 %, la mensualité est d'environ 1 455 € et le coût total du crédit d'environ 99 200 €. La hausse d'octobre ajoute à peu près 10 à 16 € par mois selon les cas.
▸ Le marché de l'ancien, lui, tient mieux que le crédit. Environ 958 000 transactions sur les 12 mois à fin juin 2026, un niveau plus favorable qu'un an plus tôt, mais des prix qui reculent : -1 % au deuxième trimestre sur le trimestre précédent et -0,8 % sur un an. Les appartements sont quasi stables (-0,1 % sur un an), les maisons baissent davantage (-1,3 %), et la province (-1,0 %) décroche plus que l'Île-de-France (-0,3 %). Reprise des volumes, mais pas des prix : un marché où les acheteurs ont le pouvoir de négocier.
▸ Quelques repères de prix au mètre carré : environ 9 630 € pour un appartement à Paris, 4 714 € à Lyon, 4 448 € à Bordeaux, 5 786 € en moyenne en Île-de-France, contre 1 844 € dans le Grand Est et 1 230 € à Saint-Étienne. L'écart entre les marchés reste énorme, d'où l'intérêt de raisonner ville par ville et pas avec une moyenne nationale.
▸ Côté construction, les chiffres d'août restent timides : environ 29 749 logements autorisés (-1,1 % sur un mois) et 27 663 mises en chantier selon des estimations provisoires. Une reprise partielle, très loin d'un rebond.
▸ Le DPE pèse de plus en plus dans les négociations, et les biens surévalués restent longtemps en vente. Avec une énergie qui grimpe de plus de 21 % sur un an en France, le coût de chauffage d'un logement mal classé devient un argument de négociation de plus pour l'acheteur.
▸ Un sujet qui n'est pas au cœur de l'actualité de la semaine mais dont il faut parler, parce qu'il touche tous les propriétaires : la taxe foncière. L'échéance de paiement tombait le 15 ou le 20 octobre selon le mode de règlement, et l'économiste Thomas Piketty en a profité, jeudi 15 octobre, pour appeler à réformer cet impôt qu'il juge « extrêmement injuste ». Son exemple : un propriétaire qui a acheté un logement de 300 000 € avec un emprunt de 290 000 € a un patrimoine net d'environ 10 000 €, mais paie la même taxe foncière qu'un propriétaire qui, à côté, détient un portefeuille de 3 millions d'euros. Il propose de passer à un impôt progressif sur le patrimoine net d'emprunt, ce qui, selon lui, signifierait des baisses de taxe foncière pour 90 % des Français. Il souhaite aussi un référendum pour créer un « impôt de solidarité nationale » sur les patrimoines supérieurs à 100 millions d'euros, avec une contribution exceptionnelle de 50 % sur l'enrichissement accumulé en dix ans, puis un impôt annuel permanent de 10 %. Il avance que le patrimoine des plus grandes fortunes aurait été multiplié par cinq en dix ans, de 200 à 1 000 milliards d'euros entre 2017 et 2026. Ce sont ses chiffres et ses propositions, pas un consensus.
▸ Pour remettre le sujet en perspective avec des chiffres : selon l'Union nationale des propriétaires immobiliers (UNPI), la taxe foncière a augmenté de 93,4 % en 20 ans, soit environ deux fois et demie l'inflation sur la période. Cette hausse vient pour environ 32 % des taux fixés par les collectivités et pour environ 46 % de la revalorisation annuelle des valeurs locatives, qui servent de base de calcul. Paris affiche la plus forte hausse parmi les 50 plus grandes villes (+261 %, partie d'un niveau très bas). En 2026, la hausse moyenne est de 1,7 % dans les 200 plus grandes villes, une progression modérée par les élections municipales. Le montant moyen est de 635 € par logement hors taxe d'enlèvement des ordures ménagères, 976 € dans les 50 plus grandes villes et 1 487 € à Grenoble, le plus élevé. L'UNPI propose de son côté une « contribution locale des usagers » payée par tous les habitants, locataires comme propriétaires, et une réforme des valeurs locatives qui devait intégrer des éléments de « confort » a été suspendue après les critiques.
▸ Sur le front réglementaire, le Haut Conseil de stabilité financière a maintenu les règles actuelles d'octroi de crédit, malgré la demande de la fédération bancaire de les alléger. Les banques demandent plus de souplesse pour prêter davantage, pendant que leur refinancement coûte plus cher : un paradoxe que je garde en tête pour la suite.
▸ Dernier point, plus indirect : le budget 2027. Le vote solennel sur la première partie (recettes et fiscalité) a lieu mardi 20 octobre, avec des amendements fiscaux touchant l'immobilier encore en suspens. En cas de rejet, les amendements déjà adoptés tombent avec le texte. Pour les propriétaires bailleurs, l'incertitude fiscale continue donc.
BOURSE
▸ 🔺 Le CAC 40 signe sa meilleure semaine depuis août, malgré tout
Vendredi 16 octobre, le CAC 40 a clôturé en hausse de 0,28 %, à 7 956,70 points. Sur la semaine, c'est un gain de 1,97 %, sa meilleure performance hebdomadaire depuis la première semaine d'août (+2,41 %). Un résultat d'autant plus notable que la semaine a été heurtée : craintes d'une hausse de taux de la Fed, valeurs liées à l'intelligence artificielle fortement vendues en cours de semaine, pétrole au-dessus de 100 $. La séance de lundi 12 avait pourtant bien démarré : +0,38 %, à 7 832,88 points. Le vrai test, c'est maintenant : les marchés rouvrent ce lundi après un week-end d'émeutes, et on verra si les valeurs de la distribution, du luxe et des foncières commerciales prennent le choc ou non.
En chiffres : CAC 40 à 7 956,70 points (+0,28 % vendredi) • +1,97 % sur la semaine • lundi 12 octobre : 7 832,88 points (+0,38 %).
▸ 🔺 Le grand revirement obligataire : des entreprises empruntent moins cher que l'État français
Un chiffre qui devrait faire réfléchir. Dans le monde de l'obligataire, on parle de « taux sans risque » pour désigner le rendement d'un actif dont le risque de défaut est quasi nul, et les emprunts d'État y ont toujours servi de référence : grâce à leur base fiscale, les États sont considérés comme plus sûrs que les entreprises, qui paient donc normalement un supplément de rendement. En 2026, cette hiérarchie s'inverse pour les meilleures signatures françaises. Le 6 octobre, Air Liquide a levé 2 milliards d'euros avec un carnet d'ordres de plus de 13,1 milliards, soit plus de six fois le montant offert : sa tranche à 5 ans a été placée à environ 4,098 %, contre 4,133 % pour l'OAT à 5 ans au même moment, soit environ 3,5 points de base de moins que l'État. Air Liquide est noté A2 chez Moody's et A chez S&P, alors que la France est notée Aa3 et A+. Le 24 septembre, L'Oréal a levé 2 milliards en trois tranches (850 M€ à 2 ans à Euribor + 27 points de base, 500 M€ à 3 ans à 3,75 % et 650 M€ à 7 ans à 4,00 %) : le groupe est noté AA chez S&P et Aa1 chez Moody's, soit trois crans et deux crans au-dessus de l'État. Enfin, le 21 septembre, Danone a émis 1,5 milliard d'euros en trois tranches de 500 M€ (18 mois à Euribor + 30 points de base, 5 ans à 4,091 % et 9 ans à 4,418 %) : la tranche à 9 ans est proche, voire légèrement sous, le rendement de l'OAT à 10 ans qui évoluait autour de 4,45 à 4,50 % à l'époque, avec la réserve que les échéances ne sont pas strictement identiques.
Deux nuances importantes. D'abord, ça ne concerne que les entreprises les mieux notées, pas le tissu des PME. Ensuite, les comparaisons dépendent des maturités et du moment précis de l'émission : il s'agit d'ordres de grandeur, pas d'une règle générale. Mais le signal est là. Il s'explique par une prime de risque spécifique à la France : l'écart de taux avec l'Allemagne à 10 ans (spread OAT-Bund) a franchi les 100 points de base le 18 septembre, pour la première fois depuis 2012, et s'établit à environ 140 points de base début octobre. Pour un investisseur, c'est le paradoxe de la période : une entreprise solide peut offrir, aujourd'hui, un rendement équivalent à celui de l'État. À titre d'information, pas de conseil : les obligations d'entreprise comportent un risque de défaut et une moindre liquidité, qui ne se lisent pas dans un simple écart de rendement.
En chiffres : Air Liquide 5 ans à ~4,098 % vs OAT 5 ans 4,133 % • L'Oréal 7 ans à 4,00 % • Danone 9 ans à 4,418 % vs OAT 10 ans ~4,45-4,50 % • spread OAT-Bund ~140 points de base (plus de 100 franchi le 18 septembre).
▸ Fed et BCE : l'inflation reprend la main
Le fil conducteur de la semaine côté banques centrales, c'est l'inflation. Aux États-Unis, l'indice des prix à la consommation est ressorti à 3,7 % (contre 3,4 % en août) et celui des prix à la production à +6,3 %. Lors d'une conférence à Bangkok, Kevin Warsh n'a donné aucune indication sur une hausse de taux à l'issue de la réunion de fin octobre, ce que certains gérants ont lu comme rassurant. Les marchés voient 87,3 % de chances de statu quo fin octobre mais 77,8 % de chances d'une hausse en décembre. En zone euro, l'estimation rapide d'inflation de septembre était de 3,8 % (énergie à +18,8 %) et le taux de dépôt de la BCE est à 2,50 % : un statu quo est attendu le 29 octobre (87 % de probabilité selon les outils de suivi), mais environ trois chances sur quatre d'au moins une hausse d'ici la réunion du 17 décembre. Message pour la suite : les taux hauts ne sont pas finis.
En chiffres : inflation américaine 3,7 % • FedWatch : 87,3 % de statu quo en octobre, 77,8 % de hausse en décembre • inflation zone euro 3,8 % (estimation rapide) • taux de dépôt BCE 2,50 %.
▸ Le pétrole reste le facteur de stress numéro un : le Brent (échéance décembre) a gagné 0,3 % vendredi à 106,21 $ le baril et le WTI (échéance novembre) 0,15 % à 98,12 $. Un baril à ce niveau alimente directement l'inflation, donc les taux, donc le crédit.
▸ L'euro gagne 0,3 % face au dollar vendredi, à 1,1246 $. Un léger mieux après les plus bas de 17 mois de la semaine dernière, mais on reste loin d'un retournement.
▸ Sur la dette, le spread OAT-Bund est d'environ 140 points de base, son plus haut depuis la crise de la dette européenne de 2011-2012, avec un élargissement de plus de 50 points de base depuis le 1er août. Environ la moitié de la hausse de 100 points de base du taux à 10 ans vient de cet écart, l'autre moitié de facteurs externes (tensions géopolitiques, énormes besoins de financement des géants de l'IA pour leurs centres de données). La dette française est d'environ 119 % du PIB.
▸ Côté valeurs, Schneider Electric a reculé de 1,8 % vendredi malgré un chiffre d'affaires trimestriel record et des objectifs 2026 relevés : preuve que, dans ce marché, les bonnes nouvelles ne suffisent plus toujours. À l'inverse, Eutelsat a bondi de 17,11 % et SES de 6,48 % ; Abivax (-3,66 %) et Inventiva (-3,53 %) ont reculé.
▸ En Asie, le Nikkei a perdu 1,21 % vendredi, à 64 534 points. Le Japon compte aussi pour nous : ce sont ses investisseurs qui ont réduit leurs positions sur la dette française dont je parlais la semaine dernière.
▸ Les valeurs liées à l'IA ont été sévèrement vendues cette semaine avant que le marché ne se reprenne. Un signal à surveiller : si ce moteur de la hausse mondiale se grippe, les records de Wall Street dont on parlait la semaine dernière deviennent fragiles.
▸ Dans un tout autre registre, un dossier qui montre que l'intelligence artificielle ne fait pas que détruire de la valeur dans les services : Publicis. Le groupe a publié le 13 octobre un revenu net de 3 808 M€ au troisième trimestre, en hausse de 7,9 %, avec une croissance organique de +5 %, en accélération par rapport au premier semestre et au-dessus des attentes. Les États-Unis, son premier marché, sont revenus à la croissance, les gains de nouveaux contrats sont qualifiés de « records » par son PDG, et la demande pour les produits et services pilotés par l'IA progresse (Connected Media en croissance « high single digit »). Le groupe confirme ses objectifs 2026 : croissance organique de 4,5 % à 5 %, légère amélioration de la marge opérationnelle (18,2 % en 2025) et free cash flow d'environ 2,2 milliards d'euros. Avant la publication, une note de Bank of America anticipait une croissance organique de 4,8 % et estimait que le titre pouvait grimper de plus de 20 %, soulignant des contrats gagnés auprès de PepsiCo, Microsoft et LVMH sans appel d'offres. Ce n'est pas l'info de la semaine, mais elle nuance un peu le récit selon lequel l'IA condamne mécaniquement les groupes de services.
CRYPTO
▸ 🔺 Bitcoin : un passage sous les 80 000 $ et un marché sans direction
Le bitcoin a passé la semaine dans une fourchette étroite autour de 82 000 $. Jeudi, il est tombé vers 79 814 $, passant brièvement sous les 80 000 $ pour la première fois depuis plusieurs jours, avant de remonter vers 82 485 $ dans la soirée. Vendredi matin, il se traitait autour de 81 963 $. Les repères de la semaine : environ 83 691 $ lundi 12, 81 795 $ mardi, 83 115 $ mercredi et 81 604 $ jeudi. Supports à surveiller : 79 806 $ (plus bas de 24 heures), puis la moyenne mobile à 200 jours, autour de 72 204 $. Résistances : 82 508 $, puis 83 115 $ et 83 691 $. Le prix reste d'environ 34 % sous son record de 126 198 $ du 6 octobre 2025.
En chiffres : ~81 963 $ vendredi matin • plus bas jeudi ~79 814 $ • support 79 806 $ • moyenne 200 jours ~72 204 $ • record 126 198 $ (6 octobre 2025).
▸ 🔺 Euro numérique : où en est-on vraiment du calendrier
Le sujet revient régulièrement, avec des raccourcis. Voici ce qui est établi, d'après la Banque centrale européenne et les institutions européennes. Côté législatif, la commission des affaires économiques du Parlement européen a adopté son rapport le 23 juin 2026, puis le Parlement a approuvé le 9 juillet l'ouverture des négociations avec le Conseil et la Commission (416 voix pour, 169 contre, 22 abstentions). Le premier trilogue a eu lieu le 13 juillet. L'objectif de la BCE est une adoption du règlement par les législateurs européens en 2026, mais ce n'est qu'un objectif : la BCE précise qu'elle ne décidera d'émettre un euro numérique qu'une fois le règlement adopté. Côté technique, la BCE prépare un projet pilote de 12 mois à partir du second semestre 2027, avec 36 prestataires de services de paiement sélectionnés parmi plus de 50 candidats, ainsi que des commerçants (les candidatures sont ouvertes jusqu'au 27 octobre 2026) et du personnel de la BCE et de 19 banques centrales nationales. Une première émission pourrait avoir lieu en 2029, si le règlement est adopté.
Sur le fond, ce qui est prévu : l'euro numérique ne remplacerait pas les espèces (qui conservent leur statut de monnaie ayant cours légal) mais s'ajouterait comme moyen de paiement public, utilisable en magasin, en ligne et entre particuliers, y compris hors ligne. La BCE le présente comme un moyen de paiement et non comme un placement : il ne rapporterait aucun intérêt. Le Parlement veut un plafond de détention par personne, dont le montant reste à négocier (la CNIL évoque une fourchette de 500 à 3 000 € en discussion, et la BCE affirme que son analyse ne montre aucun risque pour la stabilité financière jusqu'à 3 000 € par personne). Le Parlement demande aussi que les services de base soient gratuits et que la plupart des commerçants acceptent le moyen de paiement, avec des exemptions pour les petits. L'enjeu affiché est la souveraineté : réduire la dépendance de l'Europe aux infrastructures de paiement non européennes comme Visa et Mastercard. Les points qui risquent de coincer en négociation : le plafond de détention, le partage des frais et le niveau de confidentialité des paiements.
En chiffres : vote du Parlement le 9 juillet : 416 pour, 169 contre, 22 abstentions • pilote de 12 mois dès le second semestre 2027 • 36 prestataires de paiement • candidatures commerçants jusqu'au 27 octobre 2026 • première émission possible en 2029.
▸ ETF bitcoin : les flux se figent
Le principal frein, c'est la panne des flux. Mercredi 14 octobre, les ETF bitcoin américains ont perdu 261,5 millions de dollars (surtout Fidelity et BlackRock), puis n'ont collecté que 5,06 millions jeudi, soit environ 62 BTC. Depuis le début du mois, les sorties nettes atteignent 539,8 millions de dollars, après 2,6 milliards d'entrées en septembre et 3,5 milliards en août : le robinet s'est fermé. Les ETF détiennent environ 105,7 milliards de dollars de bitcoin, soit environ 6,4 % de la capitalisation. Pour donner un ordre de grandeur, le réseau émet environ 450 BTC par jour : la sortie de mercredi représentait environ sept fois cette émission quotidienne.
En chiffres : -261,5 M$ mercredi • +5,06 M$ jeudi • -539,8 M$ sur octobre • 105,7 Md$ d'actifs sous gestion (~6,4 % du marché).
▸ Un point technique à connaître : 18 029 contrats d'options bitcoin arrivaient à échéance vendredi, ce qui peut attirer le prix vers les niveaux où le plus de contrats expirent sans valeur. Plus important encore, l'échéance du 30 octobre sur Deribit concerne environ 35 % de l'intérêt ouvert, avec un « max pain » autour de 78 000-79 000 $.
▸ La baisse de 3,3 % de jeudi suffit à liquider des positions très endettées : en période de range, le levier est un risque en soi, et c'est ce qui rend les journées comme jeudi brutales.
▸ Le calendrier macro de la fin du mois conditionne tout : FOMC le 28 octobre, PIB américain du troisième trimestre et indice PCE le 29 (le jour de la BCE), échéance d'options le 30, élections américaines de mi-mandat le 3 novembre et rapport sur l'emploi le 6 novembre. Une hausse de taux en décembre (77,8 % de probabilité aujourd'hui) pèserait mécaniquement sur les actifs risqués.
L'ÉCONOMIE FRANÇAISE EN BREF
L'Insee a révisé en hausse l'inflation de septembre : 3,1 % sur un an en France, contre 2,4 % en août. C'est l'énergie qui tire tout (+21,3 % sur un an, contre +16,7 % en août et +12,6 % en juillet). Les services sont à 2,4 %, l'alimentation à 1,4 %, les produits manufacturés reculent de 0,3 %, et l'inflation sous-jacente est à 1,5 %. L'indice harmonisé, lui, est à 3,4 %. Autrement dit : une inflation importée par l'énergie, pas une surchauffe de la demande, ce qui est précisément le type d'inflation qui rogne le pouvoir d'achat sans que les salaires suivent. Côté finances publiques, la dette représente environ 119 % du PIB, le déficit devrait rester au-dessus de 5 % pour la troisième année de suite et la charge d'intérêts est estimée à 62,6 milliards d'euros cette année puis 72,9 milliards en 2027. Le gouvernement a abaissé sa prévision de croissance 2026 à 0,7 %. Et l'examen du budget à l'Assemblée est loin d'être bouclé : seulement 7 articles sur 58 de la première partie examinés au 18 octobre, plus de 2 800 amendements, un vote solennel ce mardi 20, puis un vote sur l'ensemble prévu le 17 novembre. L'an dernier, la première partie avait été rejetée par 404 voix contre 1, et le budget finalement adopté le 2 février par 49.3.
CE QUI SE CROISE CETTE SEMAINE
Le premier fil, c'est celui qui relie les émeutes à tout le reste : un choc sur le commerce qui arrive sur une économie déjà tendue. L'inflation à 3,1 % et l'énergie à +21 % abîment le pouvoir d'achat, c'est précisément ce qui a nourri la mobilisation contre la vie chère du 17 octobre, et c'est aussi ce qui fragilise la trésorerie des commerçants que les pillages viennent de frapper. Les trois causes se nourrissent : un pétrole à 106 $, un euro encore faible et des taux qui montent.
Deuxième fil : le calendrier politique. Le vote sur le budget mardi tombe trois jours après des violences, avec un député qui prévient que le texte sera battu « par la censure ou par la rue ». Si la première partie est rejetée, on retombe dans l'incertitude, et on sait ce que l'incertitude coûte : la prime de risque sur la dette française (spread OAT-Bund à 140 points de base) se retrouve dans le prix du crédit immobilier, dont la production recule déjà de 16,8 % en montants. C'est le même mal sous trois habits : incertitude politique, dette et crédit.
Troisième fil, une divergence qui mérite d'être notée : le CAC 40 a fait sa meilleure semaine depuis août pendant que le crédit immobilier recule et que les ventes de neuf s'effondrent de 23,6 %. La Bourse regarde les résultats d'entreprises et les banques centrales, le logement subit les taux : deux économies qui ne vivent pas au même rythme. Mais cette divergence est fragile, parce que ce week-end d'émeutes n'a pas encore été digéré par les marchés.
Quatrième fil : l'inflation relie la Bourse, le crédit et la crypto. Les 3,7 % américains et les 77,8 % de chances de hausse de la Fed en décembre pèsent sur le bitcoin, qui a perdu son moteur d'achat, les ETF, avec 539,8 millions de dollars de sorties en octobre. Une hausse de taux en décembre, un baril à 106 $ et des taux obligataires élevés, c'est le même environnement pour les actions comme pour la crypto : l'argent facile est terminé.
Cinquième fil, côté pierre : si des commerces ferment, ce sont aussi des locaux qui se vident, des loyers commerciaux qui deviennent plus difficiles à encaisser pour les propriétaires et une pression de plus sur les collectivités, déjà privées de droits de mutation par un marché immobilier ralenti, comme l'avait montré l'exemple de l'Essonne la semaine dernière. Je ne dis pas que ce scénario est écrit, mais il relie bien les émeutes, l'immobilier et les finances locales.
Un fil que je trouve parlant : le revirement obligataire et le crédit immobilier racontent la même histoire. Quand Air Liquide emprunte à 4,098 % sur 5 ans pendant que l'État paie 4,133 %, c'est que le marché réclame une prime de risque spécifique à la France. Cette prime, c'est le spread OAT-Bund à 140 points de base, et on la retrouve dans le prix du crédit immobilier, puisque les banques se refinancent en partie sur ces marchés : taux à 3,75 % sur 25 ans, production en baisse de 16,8 %.
Autre rapprochement côté propriétaires bailleurs : l'encadrement des loyers (vote au Sénat mercredi), la taxe foncière (+93,4 % en 20 ans selon l'UNPI), le budget et sa fiscalité encore incertaine. Tout cela arrive en même temps qu'une baisse d'environ 20 % des dossiers d'investissement locatif chez un courtier et une chute de 23,6 % des ventes de neuf. La question que pose l'UNIS (que devient l'offre locative ?) rejoint celle des promoteurs. Et la proposition de Thomas Piketty sur la taxe foncière, quelle que soit l'opinion qu'on en a, rappelle que c'est aussi la principale ressource de collectivités qui perdent déjà des droits de mutation.
Côté monnaie, l'euro numérique et le bitcoin sont deux visions opposées de l'argent numérique : l'un est un moyen de paiement public qui ne rapporte aucun intérêt et vise la souveraineté européenne, l'autre est un actif volatil, à environ 82 000 $, dont les flux d'ETF se sont figés en octobre. Ils ne se concurrencent pas directement, mais ils montrent que la question de qui contrôle les paiements est devenue un sujet à part entière, au moment même où la confiance dans la dette publique est testée.
Et une divergence à noter en Bourse : pendant que les valeurs liées à l'IA étaient sévèrement vendues en milieu de semaine, Publicis publiait une croissance de +5 % tirée en partie par la demande de services pilotés par l'IA. Le marché ne traite pas toute l'IA de la même façon : il sanctionne les valorisations excessives, pas forcément les entreprises qui s'en servent.
Enfin, un fil que je regarde de près : aucun de ces chocs n'est isolé, et c'est leur accumulation qui compte. Énergie, taux, budget, dette, émeutes. Chacun peut être absorbé seul, mais l'ensemble teste la solidité de l'économie française dans les prochaines semaines.
L'ÉVÉNEMENT QUI A MARQUÉ LA SEMAINE
▸ 🔺 La Tesla qui « vole » : Elon Musk fait décoller le Roadster… et l'image fait le tour du monde
Jeudi soir, heure du Texas, sur un site d'essais de SpaceX près de Waco, Elon Musk a enfin dévoilé le nouveau Roadster, attendu depuis neuf ans. Et il n'a pas fait les choses à moitié : sans pilote à bord, la voiture s'est élancée d'une rampe, a fait un tonneau complet dans les airs et s'est reposée sur ses roues grâce à des rétropropulseurs directement inspirés des fusées de SpaceX. Soyons précis : ce n'est pas un avion, c'est un bond propulsé. Mais la vidéo a été vue des millions de fois en quelques heures, et c'est bien ça, l'événement.
En chiffres : 10 tuyères, 0 à 100 km/h en moins d'une seconde, 370 km/h en pointe selon Tesla. Réservation à 50 000 $ pour la version « Performance », 250 000 $ pour la version « Thrust » aux propulseurs dopés. Prix final non communiqué. Production annoncée pour 2028.
Les retombées économiques, concrètement. D'abord, de la trésorerie : chaque réservation est une avance de cash versée avant même qu'une seule voiture sorte d'usine. Ensuite, une démonstration de synergie entre deux entreprises du même patron : la technologie de propulsion de SpaceX recyclée dans l'automobile, c'est de la R&D amortie deux fois. Enfin, une campagne de communication planétaire qui n'a quasiment rien coûté en publicité. Mais la Bourse, elle, n'a pas applaudi : l'action Tesla a reculé d'environ 2 % vendredi, à 354,72 $, et SpaceX de 1,74 %. Le marché connaît Musk, ses dates de sortie qui glissent de plusieurs années, et lui-même a reconnu que « le succès n'est pas garanti » et que la voiture ne sera pas forcément légale partout.
Ce que ça peut indiquer pour l'avenir. Pas une voiture volante dans ton garage demain : on parle d'une hypercar de niche, et la réglementation routière n'est pas écrite pour un véhicule à tuyères. En revanche, le signal est clair : l'automobile et l'aérospatial commencent à se croiser, et les États-Unis restent le pays où un entrepreneur peut mettre sur la table ce genre de rupture, avec l'argent et les ingénieurs pour la financer. Pour l'investisseur, la leçon est double : l'innovation fait rêver, mais le cours de Bourse finit toujours par juger l'exécution, pas le spectacle.
▸ 🔺 Et vu de l'étranger, l'événement français de la semaine, ce sont nos émeutes
Pendant que l'Amérique faisait voler une voiture, la France faisait la une de la presse internationale pour une tout autre raison. Le 17 octobre, des centaines de milliers de personnes ont manifesté contre la vie chère, et la journée a dégénéré : pillages, mairie de Limoges détruite par un incendie, 1 200 interpellations selon le Premier ministre. Vu de l'étranger, on y lit une colère contre la hausse des prix et l'effritement d'un modèle censé garantir un minimum d'opportunités et de protection sociale. Plusieurs médias américains ont titré sur les pires émeutes depuis des années, et Emmanuel Macron lui-même a dénoncé ceux qui ont cherché à « faire tomber la République ».
Je dois être honnête avec toi : aucune source sérieuse que j'ai consultée ne parle de « révolution », et je ne vais pas l'écrire. Ce qui est vérifiable, en revanche, c'est l'image que renvoie la France vue d'ailleurs : un pays où le carburant frôle les 3 € le litre par endroits, où l'inflation remonte, où l'État emprunte à près de 4,9 % sur 10 ans avec un écart record face à l'Allemagne, où le budget n'est pas voté et où la colère sociale déborde dans la rue. Le contraste avec les images du Texas est spectaculaire.
Mais attention à ne pas trop noircir le tableau d'un côté et embellir l'autre : les États-Unis ont aussi leurs fragilités cette semaine, avec une inflation à 3,7 %, un taux à 10 ans autour de 5,2 %, un plus haut depuis plus de vingt ans, et une Fed qui envisage de remonter ses taux en décembre. La différence, c'est que l'Amérique montre au monde sa capacité à innover pendant que la France montre surtout ses tensions. Et sur les marchés, l'image compte : c'est elle qui fait la prime de risque qu'on paie tous, jusque dans le taux de notre crédit immobilier.
Cet article en vidéo :
Tous les Lundi entre 13h et 14h je couvre l'actualité en live sur la chaine YouTube ! Abonne toi !!
Contenu informatif et journalistique, ne constituant pas un conseil en investissement personnalisé. Les données de marché évoluent en temps réel et peuvent avoir changé au moment de la lecture.
